Miras hukuku · Borç araştırma rehberi
Ölen Kişinin Borçları Nasıl Öğrenilir? e-Devlet Risk Raporu
Vefat eden anne, baba veya eşin banka borçları; kredi kartı, ek hesap ve diğer Risk Merkezi kayıtları.
e-Devlet başvuru adımlarını inceleyinÖlen kişinin banka borçlarını öğrenmek için e-Devlet üzerinden Türkiye Bankalar Birliği Risk Merkezi Raporu başvurusu yapılabilir. Türkiye Bankalar Birliğinin e-Devlet hizmetleri arasında hem kendi adınıza Risk Merkezi Raporu Başvurusu hem de mirasçısı olduğunuz kişi adına Risk Merkezi Raporu Başvurusu bulunur. Böylece babanızın, annenizin, eşinizin veya mirasçısı olduğunuz başka bir kişinin bildirilen kredi, kredi kartı ve kredili mevduat hesabı borçlarını araştırabilirsiniz.
Mirasbırakan, hukuk dilinde “muris” olarak da adlandırılır. Yakınınızın vefatından sonra borç araştırırken amaç yalnızca bir toplam rakam bulmak değildir: Borcun hangi kuruluşa ait olduğunu, hangi tarihte bildirildiğini ve incelemenin hangi kayıtlarla sınırlı kaldığını anlamak da gerekir. Bu rehber, raporun bölümlerini bu çerçevede açıklar. Mirasın bütünüyle ilgili işlemler için miras hukuku hizmetlerimizi inceleyebilirsiniz.
Bu rehberde neler var?
- Ölen kişinin borçları e-Devlet üzerinden nasıl sorgulanır?
- Kredi limit ve borç bilgileri: Banka borçları nerede görülür?
- Telefon ve internet gecikmeli fatura bilgileri
- İhale yasaklısı bilgileri
- Senet bilgileri
- Çek bilgileri
- Çek yasaklama ve kaldırma karar bilgileri
- 10746 sayılı Kurul Kararını aşan kredi bilgileri
- Risk Merkezi Raporu başvuru ve teslim bilgileri
- Raporda borç görünmüyorsa başka araştırma gerekir mi?
- Miras borçları ve reddi miras süreleri neden birlikte değerlendirilmeli?
- Sıkça sorulan sorular
- Resmî kaynaklar ve güncellik
Ölen kişinin borçları e-Devlet üzerinden nasıl sorgulanır?
TBB’nin 16 Ekim 2026 tarihli duyurusuna göre, mirasçısı olunan kişi adına rapor başvurusu ve teslimi 15 Ekim 2026’dan itibaren e-Devlet üzerinden de yapılabiliyor. Hizmet, e-Devlet internet sitesi ve mobil uygulamasında sunuluyor. Duyuruda belirtilen yol, Vâris Hizmetleri içindeki “Diğer Hizmetler” bölümünden ilgili TBB hizmetine ulaşmak.
- Kendi e-Devlet hesabınıza giriş yapın.
- TBB hizmetleri içinde “Risk Merkezi Raporu Başvurusu (Mirasçısı Olduğunuz Kişi Adına)” hizmetini açın.
- Hizmet ekranındaki açıklamaları okuyarak mirasçısı olduğunuz kişiye ilişkin başvuru adımlarını izleyin.
- Başvurunun durumunu ve rapora erişim bilgisini aynı hizmet üzerinden takip edin.
- Raporu incelerken kişi bilgisini, rapor tarihini ve kayıtların son güncelleme tarihlerini birlikte kontrol edin.
Bu sorguda başvuruyu yapan kişi ile hakkında rapor istenen kişiyi karıştırmamak önemlidir. Kendi adınıza düzenlenen rapor, mirasbırakanın borçlarını göstermez. Yanlış hizmete başvurduğunuzda gördüğünüz borçsuz sonuç, vefat eden yakınınızın mali durumuyla ilgili bir değerlendirme sağlamaz.
Mirasçılık sıfatının belgelenmesiyle ilgili bilgi için veraset ilamı ve mirasçılık belgesi yazımıza bakabilirsiniz. Resmî duyuru, daha önce banka şubesi veya posta üzerinden mirasçılık belgesiyle başvuru yapılabildiğini de açıklıyor. Dijital hizmette karşılaşılan belge veya erişim sorununun çözümünde, ilgili ekrandaki güncel açıklamalar esas alınmalıdır.
Risk Merkezi Raporu ücretli mi?
Mirasçı hizmetinde her bir muris için günde en fazla 1, ayda 4 ve bir takvim yılında 24 rapor ücretsiz alınabilir. Kendi adına başvurularda da Risk Merkezi’nin e-Devlet açıklamasında aynı günlük, aylık ve yıllık sınırlar yer alır.
Raporun oluşturulması ile ekranda görüntülenmesi farklı aşamalardır. Risk Merkezi SSS sayfasındaki genel teslim açıklamasına göre rapor hazır olduğunda kayıtlı cep telefonuna referans numarası ve rapor şifresi iletilir. İlgili hizmetteki “Rapor Görüntüle” alanı kullanılır. Başvurudan önce iletişim bilgilerinizin güncelliğini kontrol etmeniz yararlıdır.
Kredi limit ve borç bilgileri: Banka borçları nerede görülür?
Bankalardaki kredi, kredi kartı ve ek hesap borçlarının araştırılmasında raporun “Kredi Limit ve Borç Bilgileri” bölümü başlangıç noktasıdır. Ek hesap olarak bilinen ürün, raporda “Kredili Mevduat Hesabı” veya KMH adıyla görülebilir. TBB’nin kapsam açıklaması, kredi bilgilerinin özet ve banka/finansal kuruluş bazında detay olarak sunulduğunu belirtir.
Bu bölümü okurken limit ile borcu ayrı değerlendirin. Kullanılabilecek kredi kapasitesi, mutlaka o tutarda borç doğduğu anlamına gelmez. Örneğin sıfır borç görünen bir kartta limit alanının dolu olması, tek başına mirasçılardan bu limitin ödeneceği sonucunu çıkarmaz.
Kredilerim Özet: Kredi kartı, kredi ve ek hesap toplamları
“Kredilerim Özet” ekranında kredi türleri, kredi adedi, kredi limiti ve borç toplamı birlikte yer alır. Aşağıdaki örnekte tutarlar ve adetler sıfırlanmıştır. Görsel, alanların yerini göstermek amacıyla hazırlanmıştır; belirli bir kişinin borç durumunu veya gerçek bir sorgu sonucunu temsil etmez.
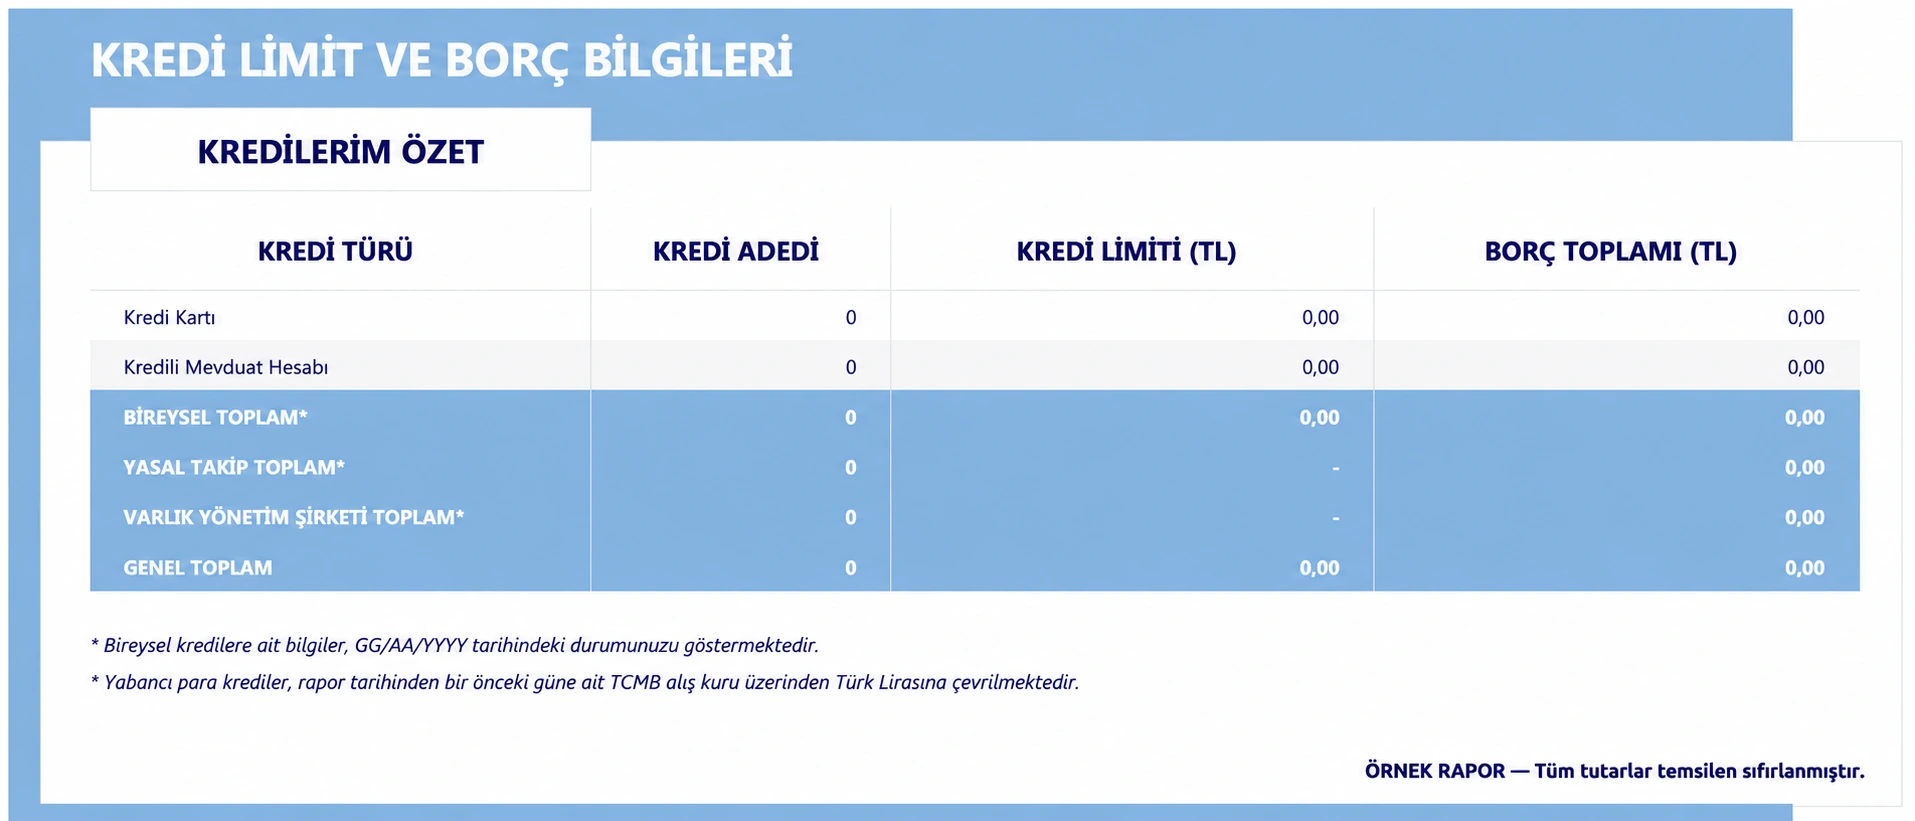
| Alan | Okurken dikkat edilecek nokta |
|---|---|
| Kredi türü | Kredi kartı ve kredili mevduat hesabı gibi ürünleri birbirinden ayırır. |
| Kredi adedi | Ürün/kayıt sayısıdır; banka sayısıyla aynı kabul edilmemelidir. |
| Kredi limiti | Tek başına ödenecek borç tutarı değildir. |
| Borç toplamı | İlgili ürün için bildirilen borç bilgisidir; tarih ve detayla birlikte okunur. |
| Yasal takip ve varlık yönetimi | Bu satırlar varsa ilişkili kuruluş ve dosya bilgileri ayrıca araştırılmalıdır. |
Özet tabloyu görür görmez bütün satırları yeniden toplamak yerine tablonun toplam mantığını kontrol edin. Aynı borcun farklı görünüm veya açıklamalarda tekrar karşılaşılması mümkündür; kendi çalışma listenizde her kaydın hangi ürün ve kuruluşa ait olduğunu işaretlemek, mükerrer değerlendirme riskini azaltır.
Kredilerim Detay: Banka banka hangi bilgiler bulunur?
“Kredilerim Detay” bölümünde kayıtlar banka veya finansal kuruluş bazında incelenir. Kredi türüne göre son güncelleme tarihi, limit, gecikmeli borç ve kalan taksit bilgileri bulunabilir. Ürüne bağlı diğer alanlar arasında açılış, takip veya yapılandırma tarihi de yer alabilir. Aşağıdaki örnekte banka adları gizlenmiş, kişisel mali bilgiler örnek kullanım için değiştirilmiştir.
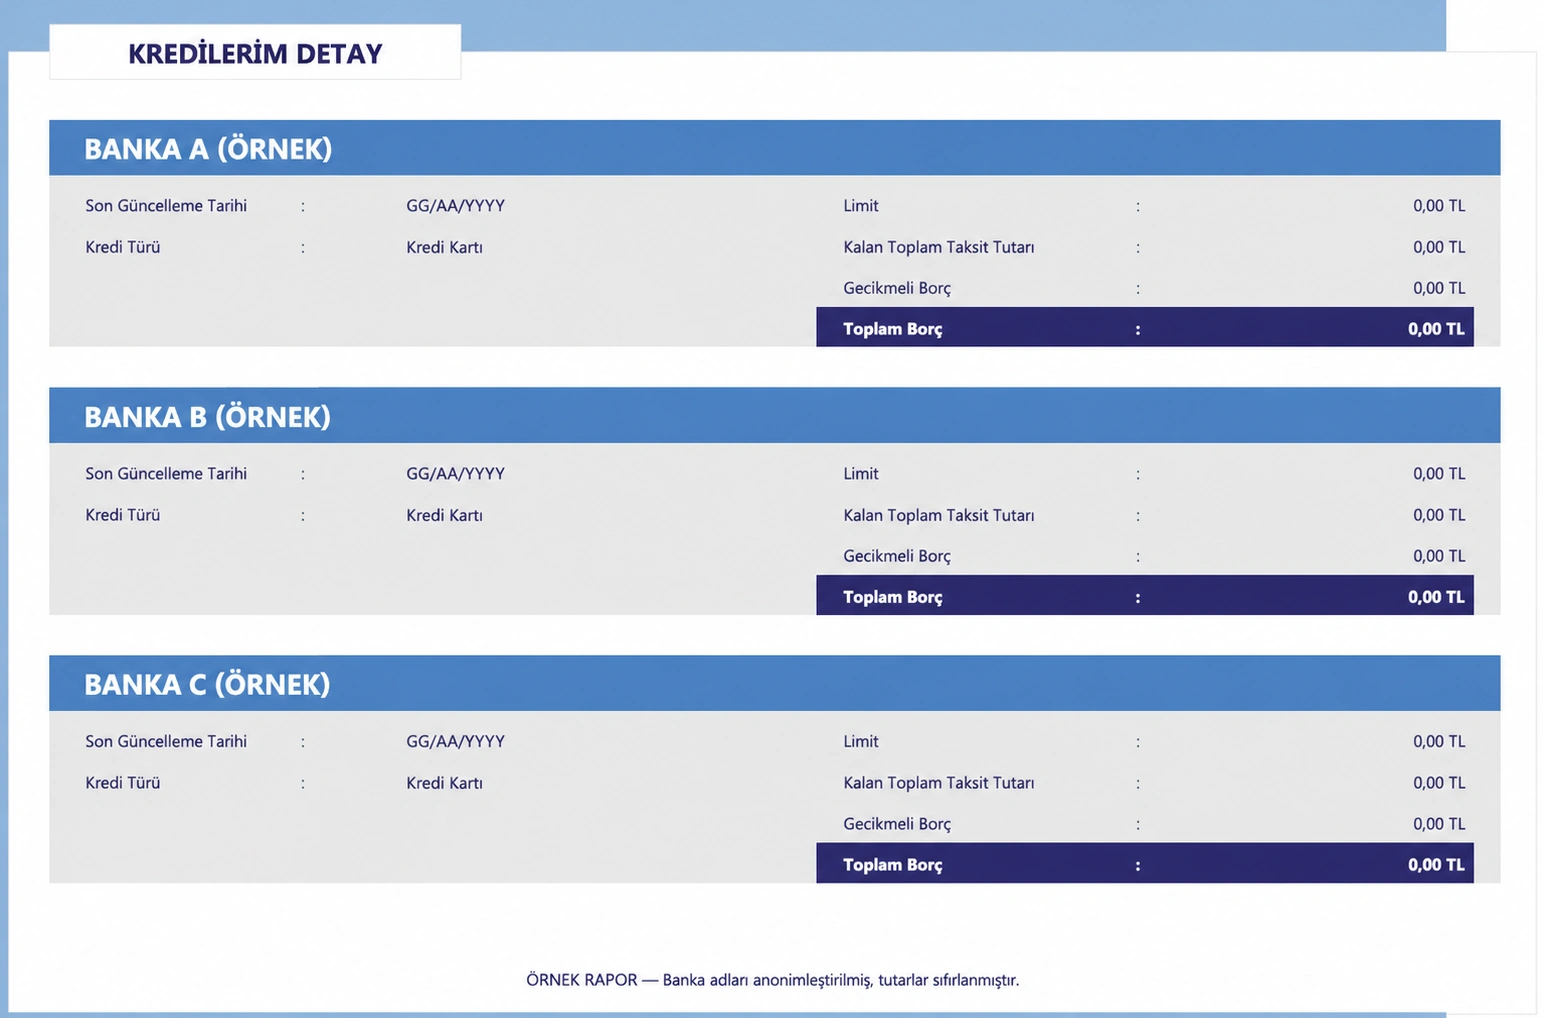
Detay ekranını bankaya yapılacak bilgi başvurusunun hazırlığı olarak kullanabilirsiniz. Hangi kaydın açıklanmasını istediğinizi belirtmek, “Bütün borçlar nedir?” şeklindeki genel bir sorudan daha somut bir inceleme sağlar. Özellikle güncel bakiye, ölüm tarihindeki bakiye ve varsa takip dosyası aynı başlık altında birbirine karıştırılmadan ele alınmalıdır.
TBB’nin ayrıntılı SSS belgesine göre kart ve KMH borcunda bildirilen anapara ile faiz, ihtiyaç/konut/taşıt kredilerinde ise kalan anapara dikkate alınır. “Kredi ile ilişkisi” alanı müşterek borçluluk veya kefalet bilgisini de içerebilir. Dolayısıyla ekrandaki her kaydı aynı türde bir kredi kullanımı gibi değerlendirmemek gerekir.
Telefon ve internet gecikmeli fatura bilgileri
Bu bölüm, Risk Merkezi’ne bildirim yapan GSM, sabit hat ve internet sağlayıcılarının gecikmiş fatura kayıtlarıyla ilgilidir. Örnek raporda operatörlerce bildirilmiş ödenmemiş/gecikmeli fatura bulunmadığı belirtilmektedir. Bu ifade, yalnızca ilgili bölümün bildirilen kayıtlarını anlatır.
Aboneliğin bulunması, gecikmiş fatura bulunması ve aboneliğin kapatılması ayrı konulardır. Bu nedenle boş bir rapor satırını aboneliklerin sona erdiği şeklinde yorumlamayın. Bilinen bir telefon veya internet aboneliği varsa, bakiye ve işlem durumunu ilgili sağlayıcıyla ayrıca netleştirmek uygun olur.
İhale yasaklısı bilgileri
İhale yasaklılığı alanında kamu ihalelerine ilişkin yasaklama kayıtları incelenir. Örnekte bir ihale yasağı bulunmadığı yazmaktadır. Bu başlık doğrudan bir kredi borcu toplamı değildir; rapordaki her bölümün parasal borç göstermediğini hatırlatan bir örnektir.
Bir kayıtla karşılaşıldığında, kaydın hangi karar ve döneme ilişkin olduğu incelenmelidir. Yasaklılık bilgisiyle bir kamu alacağının varlığı veya tutarı aynı şey değildir. İlgili kurumun açıklaması ve kararın kapsamı değerlendirilmeden borç listesine rakam eklenmemelidir.
Senet bilgileri
Senet alanında ödenen, protestolu, protestosu kaldırılan ve ileri vadeli kayıtlar yer alabilir. Örnekte bankalarca bu tür bir bilgi bildirilmediği açıklanmaktadır. Bir senedin ödenmiş olması ile protestolu veya henüz vadesi gelmemiş olması farklı durumları ifade eder; bütün kayıtlar “ödenmemiş borç” diye sınıflandırılmamalıdır.
Evde veya işyerinde bulunan bir senet, sözleşme ya da ödeme makbuzu varsa raporla birlikte değerlendirin. Raporda kayıt bulunmaması, elinizdeki belgenin içeriğini inceleme ihtiyacını ortadan kaldırmaz. Belgenin tarafları, ödeme kayıtları ve varsa takip bilgileri araştırmanın sonraki adımını belirler.
Çek bilgileri
Çek bölümünde ibrazında ödenen, karşılıksız işlemi yapılıp henüz ödenmemiş, sonradan ödenmiş ve ileri keşide tarihli çekler ayrı durumlar olarak karşımıza çıkabilir. Örnek rapor, bu türlerde bildirilmiş kayıt bulunmadığını söylemektedir.
Özellikle ticari faaliyet yürütmüş bir mirasbırakanda çek ve senet kayıtları, banka kredilerinden ayrı bir çalışma başlığı açmayı gerektirebilir. Ödenmiş bir çekin geçmiş kaydı ile halen tahsil edilmemiş bir çek aynı sonuçları doğurmaz. Rapor açıklamasını, varsa çek örneği ve dosya belgeleriyle karşılaştırmak gerekir.
Çek yasaklama ve kaldırma karar bilgileri
Bu bölüm, çek düzenleme ve çek hesabı açma yasağı ile yasağın kaldırılmasına ilişkin adli karar kayıtlarını içerir. Risk Merkezi, kararların UYAP aracılığıyla bildirildiğini açıklar. Örnek raporda böyle bir karar bilgisi bulunmadığı görülmektedir.
Buradaki “yasak bulunmaması”, çek kaynaklı herhangi bir alacak veya borcun bulunmadığı anlamına gelmez. Tersine, bir karar kaydı görülmesi de tek başına güncel borç tutarını vermez. Karar ve ödeme bilgileri kendi bağlamlarında incelenmelidir.
10746 sayılı Kurul Kararını aşan kredi bilgileri
Başlık ilk bakışta kredi kartı limitinin aşılması gibi anlaşılabilse de TBB’nin SSS açıklaması farklıdır. Bu alan, BDDK’nin 12 Aralık 2023 tarihli 10746 sayılı kararı kapsamında bankaların müşterilerden alması gereken belgelerin ilk hesap dönemi ve belge teminine ilişkin taahhüt bilgileriyle ilgilidir.
Bu nedenle ilgili satır, tek başına mirasbırakanın limit aşımı yaptığı veya mirasçıya ceza kesildiği şeklinde okunmamalıdır. Örnekteki “bilgi bulunamadı” sonucu da yalnızca bu özel kayıt alanına ilişkindir.
Risk Merkezi Raporu başvuru ve teslim bilgileri
Bu alan, Risk Merkezi ve e-Devlet kanalları üzerinden alınan raporlara ilişkin başvuru/teslim geçmişini gösterir; TBB açıklamasında son on yıllık dönem belirtilir. “Bireysel kredi başvurusu” ile “Risk Merkezi Raporu başvurusu” birbirinden farklıdır.
Bu bölümde rapor bulunmadığı yazıyorsa, bunu banka hesabı veya banka borcu bulunmadığı şeklinde okumayın. Açıklamanın konusu geçmiş rapor işlemleridir.
Bireysel kredi başvuruları da görülebilir mi?
Evet. Resmî kapsamda bireysel kredi başvuru bilgileri de bulunur. Ayrıntılı SSS’ye göre son üç ay içerisindeki en yakın on başvuru sunulur. Bir başvuru kaydı, kredinin mutlaka onaylandığını veya kullandırıldığını tek başına göstermez; fiilî borç değerlendirmesinde kredi detayları incelenir.
Raporda borç görünmüyorsa başka araştırma gerekir mi?
Risk Merkezi Raporu, bütün tereke borçlarını tek başına kesinleştiren bir belge değildir. Raporun kapsamı, bildirimler ve güncelleme tarihleriyle sınırlıdır. Ayrıntılı SSS, kredi kayıtları ile telefon/internet kayıtlarının farklı dönemlere ait olabileceğini açıklar. Bu nedenle rapor tarihini görmek kadar ilgili satırın güncelleme bilgisini okumak da önemlidir.
Araştırmayı somutlaştırmak için bulunan belgeleri kuruluş, borç türü, tarih ve açıklığa kavuşturulacak soru şeklinde bir listeye ayırabilirsiniz. Kesinleşmemiş bilgiyle doğrulanmış tutarı ayrı tutmak, sürecin başında gereksiz bir borç toplamı oluşturmayı önler.
- Mirasçısı olduğunuz kişi adına icra dosyası sorgulama hizmetiyle dosya araştırmasını tamamlayın.
- Gerekirse muris adına hukuk dava dosyalarını ayrıca inceleyin.
- Bilinen banka, vergi, abonelik veya sözleşme ilişkilerini ilgili kurum ve belgeler üzerinden değerlendirin.
- Malvarlığı araştırmasında mevduat/katılım fonu hesabı bulunan banka sorgulamasını borç sorgusundan ayrı düşünün.
Rapor, elektronik imzayla düzenlenir. İçerdiği veriler üye ve kaynak kuruluşların bildirimlerine dayanır; Risk Merkezi’nin bu bildirimlerin doğruluğunu ayrıca araştırma yükümlülüğü bulunmaz. Bu yüzden e-imzalı olması, raporu bütün borçlar bakımından eksiksiz bir “borcu yoktur” belgesine dönüştürmez.
Eksik veya hatalı bir kayıt için itirazın muhatabı, bilgiyi bildiren banka ya da kaynak kuruluştur. Başvuruda hangi satıra, hangi tarih ve belgeye dayanarak itiraz edildiğinin açıkça belirtilmesi incelemeyi kolaylaştırır.
Miras borçları ve reddi miras süreleri neden birlikte değerlendirilmeli?
Türk Medeni Kanunu’nun 599. maddesi uyarınca miras, ölümle bir bütün olarak geçer; kanuni istisnalar saklı olmak üzere borçlardan kişisel sorumluluk da söz konusu olabilir. Bu nedenle yalnızca kalan malvarlığını veya yalnızca banka borcunu incelemek yeterli bir değerlendirme sağlamaz.
TMK 606’daki genel ret süresi üç aydır. Yasal mirasçılarda kural olarak ölümün öğrenilmesi, atanmış mirasçılarda tasarrufun resmen bildirilmesi esas alınır. Risk raporunu yeni almak, bu süreyi kendiliğinden yeniden başlatmaz. TMK 610 kapsamında bazı tereke işlemleri ret hakkını etkileyebilir. Resmî defter tutulması ise TMK 619’da ayrı usul ve bir aylık süreyle düzenlenmiştir.
Mirasın hükmen reddi farklı koşullara dayanır. Resmî Yargıtay kararında da açıklandığı üzere borca batıklık değerlendirmesinde ölüm tarihindeki malvarlığı ve borçlar birlikte araştırılır. Güncel risk raporu bu araştırmaya katkı sağlayabilir; tek başına hükmen ret sonucunu kesinleştirmez. Ayrıntılar için mirasın reddi yazımızı inceleyebilirsiniz.
Sıkça sorulan sorular
Babamın veya annemin borçlarını kendi e-Devlet hesabımdan öğrenebilir miyim?
Mirasçısı olduğunuz kişi adına sunulan TBB Risk Merkezi Raporu hizmetini kendi hesabınızdan kullanabilirsiniz. Kendi adınıza düzenlenen raporla muris raporunun farklı olduğunu kontrol edin.
Eşimin kredi kartı ve ek hesap borçları raporda bulunur mu?
Mirasçısı olduğunuz eşinizin bildirilen kredi kartı ve KMH kayıtları kapsam dahilindedir. Her ürünün limit, borç ve güncelleme alanlarını birlikte inceleyin.
Rapor borçsuz çıkarsa bütün mirası güvenle kabul edebilir miyim?
Tek başına bu sonuç yeterli değildir. Bildirilmemiş veya rapor kapsamı dışındaki borçlar, dosyalar ve terekenin diğer unsurları ayrıca değerlendirilmelidir.
Kredi limiti kadar ödeme yapmak gerekir mi?
Limit tek başına borç değildir. Ödeme değerlendirmesi, bildirilen borç ve ilgili banka kayıtları üzerinden yapılır; limit toplamı borç toplamının yerine kullanılamaz.
Yanlış banka borcu görünüyorsa nereye başvurulur?
Kaydı bildiren banka veya finansal kuruluşa başvurulur. Raporun ilgili satırı ve hatayı gösteren belgeler başvurunun konusunu somutlaştırır.
Raporu beklemek reddi miras süresini durdurur mu?
Rapor talebini süreyi durduran bir işlem gibi değerlendirmeyin. Ret süresinin başlangıcı ve somut olayın özellikleri ayrıca incelenmeli; araştırma sürerken yasal süreler takip edilmelidir.
Resmî kaynaklar ve güncellik
Bu yazı, TBB’nin mirasçı hizmeti duyurusu, Risk Merkezi rapor kapsamı, Risk Merkezi sık sorulan sorular, ayrıntılı e-Devlet SSS belgesi ve Türk Medeni Kanunu esas alınarak hazırlanmıştır. Hizmet ekranları ve uygulama koşulları değişebileceğinden başvuru sırasında kurumların güncel açıklamalarını kontrol edin.
Son güncelleme: . İçerik genel bilgilendirme amaçlıdır; somut olayın belge ve süreleri ayrıca değerlendirilmelidir.

